化妆品行业深度研究报告 产业链、格局与未来展望
一、化妆品产业链全景分析
化妆品产业链上游为原材料供应商,包括油脂、粉体、表面活性剂、香料香精等基础原料,以及包装材料(玻璃、塑料、金属等)。中游为化妆品制造商,负责配方研发、生产制造,分为OEM(代工生产)、ODM(代工贴牌)和OBM(自有品牌代工)三种模式。下游为品牌商和渠道商,品牌商通过直销、经销、电商平台等渠道触达消费者。
二、行业竞争格局
(一)国际品牌占据高端市场
欧莱雅、雅诗兰黛、资生堂等国际巨头凭借品牌积淀和研发实力,在高端护肤、彩妆领域占据主导地位,尤其在一二线城市高端百货渠道优势明显。
(二)国货品牌崛起
以珀莱雅、薇诺娜、花西子、完美日记为代表的国货品牌,通过性价比、电商运营和社交媒体营销快速抢占市场份额,在功效护肤、彩妆细分赛道表现突出。
(三)市场集中度
整体市场集中度较低,但细分品类差异较大。护肤品类CR5约30%,彩妆品类CR5不足20%,行业竞争激烈,新品牌仍有切入机会。
三、化妆品销售渠道与趋势
(一)渠道结构变迁
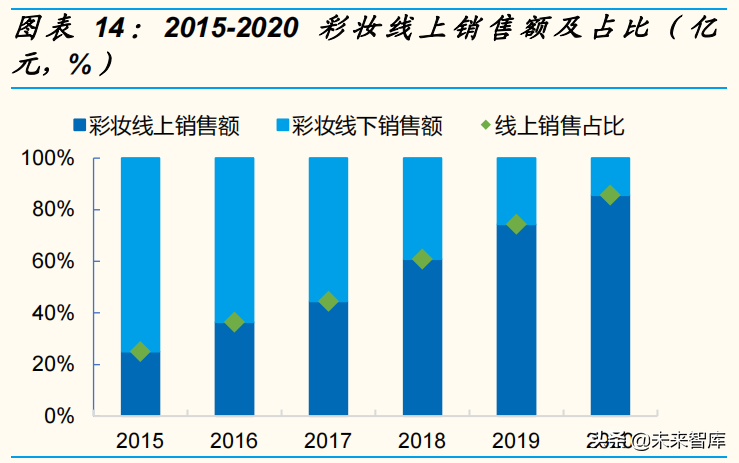
线上渠道占比持续提升,2023年电商渠道占比超40%,其中抖音、快手等直播电商成为增长引擎;线下渠道中,CS店(化妆品专营店)萎缩,百货专柜承压,但美妆集合店(如话梅、调色师)兴起。
(二)销售模式创新
DTC(直接面向消费者)模式普及,品牌通过私域运营、会员体系提升复购;直播带货、KOL种草成为标配,内容营销驱动销售转化;个性化定制、订阅制等新模式萌芽。
(三)消费者洞察
Z世代成为消费主力,注重成分、功效和性价比;成分党、功效党推动“药妆”“械字号”产品热销;国潮文化赋能国货品牌,消费者对国产品牌接受度显著提高。
四、未来展望
(一)行业增长动力
人均化妆品消费支出仍远低于发达国家,下沉市场渗透空间大;银发经济、男性护肤、婴童护理等细分市场潜力待释放;科技创新(如生物合成、纳米技术)推动产品升级。
(二)发展趋势
监管趋严(《化妆品监督管理条例》实施)促进行业规范化,淘汰落后产能;功效护肤、纯净美妆、可持续包装成为新趋势;线上线下融合(O2O)深化,体验式消费升级。
(三)挑战与机遇
国际品牌加大下沉市场布局,国货品牌面临竞争压力;原材料成本波动、流量成本上升考验企业盈利能力;但国货品牌借助文化自信和供应链优势,有望在细分赛道实现突围。
化妆品行业仍处于成长期,产业链各环节均存在投资机会。品牌商需聚焦产品力、渠道力和品牌力,在激烈的市场竞争中构建护城河。预计未来五年行业复合增长率约8%-10%,国货品牌市场份额将持续提升,行业格局有望重塑。
如若转载,请注明出处:http://www.shengyujicaogw.com/product/115.html
更新时间:2026-11-21 06:13:13